


Karencja ubezpieczenia to zastrzeżony w umowie czas liczony od dnia rozpoczęcia ochrony, w którym towarzystwo ubezpieczeniowe nie ponosi odpowiedzialności za wystąpienie określonych zdarzeń losowych. Oznacza to, że jeśli w tym terminie dojdzie do wypadku ubezpieczeniowego objętego ograniczeniem, klient nie ma prawa otrzymać świadczenia lub wypłata odszkodowania zostanie zredukowana.
Wyjaśniamy szczegółowo, jak działa okres karencji ubezpieczenia, dlaczego ubezpieczyciele wprowadzają ten mechanizm. Zwracamy również uwagę na to, jak kształtują się terminy w umowach czołowych towarzystw oraz kiedy możliwy jest całkowity brak karencji.
Kluczowe fakty o karencji
- Standardowy czas trwania: Najczęściej od 30 dni do 6 miesięcy (w skrajnych przypadkach od 24 godzin do 24 miesięcy).
- Urodzenie dziecka: Karencja wynosi zazwyczaj od 8 do 12 miesięcy (standard rynkowy to 9-10 miesięcy). To wyklucza objęcie ochroną ciąży trwającej w momencie zawarcia polisy.
- Poważne zachorowania i pobyt w szpitalu: Okres karencji wynosi przeciętnie od 30 do 90 dni. Dla chorób przewlekłych od 3 do 6 miesięcy.
- Główny wyjątek: Karencja nie dotyczy zdarzeń powstałych w następstwie nieszczęśliwego wypadku (ochrona obowiązuje od 1. dnia po opłaceniu składki).
- Cel rynkowy: Eliminacja wyłudzeń i ochrona stabilności finansowej funduszu ubezpieczeniowego.
Czym jest okres karencji w ubezpieczeniu
Podpisanie umowy ubezpieczenia daje prawo do rekompensaty finansowej w trudnych momentach życiowych. W zależności od wybranego produktu może to być polisa zabezpieczająca na wypadek inwalidztwa, pobytu w szpitalu, utraty pracy czy śmierci. Każde towarzystwo ubezpieczeniowe jest jednak instytucją finansową zarządzającą wspólnym kapitałem wpłacanym przez tysiące ubezpieczonych.
Dlaczego towarzystwa ubezpieczeniowe stosują karencję?
Głównym powodem jest przeciwdziałanie zjawisku określanemu w ekonomii jako antyselekcja ubezpieczeniowa (asymetria informacji). Karencja w ubezpieczeniu stanowi bufor bezpieczeństwa eliminujący sytuacje, w których klient decyduje się na zakup ubezpieczenia dopiero w momencie, gdy:
- dowiedział się o zaawansowanym stadium poważnego zachorowania,
- otrzymał skierowanie na planowany zabieg operacyjny,
- potwierdził fakt poczęcia potomka i planuje zyskać wsparcie finansowe z tytułu urodzenia dziecka.
Gdyby zakład ubezpieczeń nie stosował tego mechanizmu, osoby chore lub planujące natychmiastowe świadczenia masowo zawierałyby umowy. Doprowadziłoby to system do niewypłacalności lub drastycznego wzrostu składek dla wszystkich klientów. Karencję w polisie ubezpieczeniowej można przyrównać do bankowej weryfikacji zdolności kredytowej. W obu przypadkach instytucja sprawdza ryzyko i zabezpiecza się przed nieuczciwymi praktykami.
Wielu ubezpieczonych zakłada, że okres karencji rusza w chwili złożenia podpisu na formularzu. W praktyce ubezpieczeniowej (zgodnie z art. 814 § 1 Kodeksu cywilnego) bieg odpowiedzialności towarzystwa – a co za tym idzie, początek karencji – jest ściśle powiązany z dwoma zasadami:
1) Zaksięgowanie pierwszej składki: W większości umów indywidualnych ochrona startuje dopiero od dnia następującego po opłaceniu pierwszej raty lub składki inicjalnej.
2) Zasada 1. dnia miesiąca: W polisach grupowych oraz części ubezpieczeń bankowych ochrona rozpoczyna się od pierwszego dnia miesiąca kalendarzowego przypadającego po dacie zawarcia umowy.
Przykład z życia: Podpisujesz umowę ubezpieczenia z 6-miesięczną karencją 15 marca, ale pierwszą składkę opłacasz 2 kwietnia, a polisa wchodzi w życie 1 maja. Twoja karencja nie minie 15 września, lecz dopiero z końcem października. Zawsze weryfikuj w dokumencie polisy pole: „Data początku odpowiedzialności”, ponieważ nie jest to to samo, co data zawarcia umowy ubezpieczenia.
→ Czytaj także: Ubezpieczenie na życie bez karencji
Jakich zdarzeń dotyczy karencja i ile trwa okres bez ochrony?
Długość okresu karencji ubezpieczenia zależy bezpośrednio od rodzaju polisy oraz charakteru ryzyka. Im bardziej prawdopodobne, że ubezpieczony mógł przewidzieć dane zdarzenie przed zawarciem umowy ubezpieczenia, tym dłuższy czas karencji stosuje ubezpieczyciel.
| Kategoria zdarzenia ubezpieczeniowego | Typowy okres karencji | Cel i specyfika ograniczenia |
| Nieszczęśliwy wypadek (zgon, uszczerbek na zdrowiu) | Brak karencji (0 dni) | Ochrona ubezpieczeniowa startuje natychmiast po zaksięgowaniu pierwszej raty lub podpisaniu polisy. |
| Poważne zachorowanie (nowotwór, zawał, udar) | Od 30 dni do 6 miesięcy | Ochrona przed skutkami chorób, które rozwijały się przed zawarciem umowy. |
| Pobyt w szpitalu i leczenie szpitalne | Od 14 do 90 dni | Wykluczenie hospitalizacji zaplanowanych przed przystąpieniem do ubezpieczenia. |
| Urodzenie dziecka / powiększenie rodziny | Od 8 do 12 miesięcy (najczęściej 9–10 miesięcy) | Gwarancja, że do poczęcia nie doszło przed dniem zawarcia umowy. |
| Usługi stomatologiczne i rehabilitacja | Od 3 do 6 miesięcy | Zabezpieczenie przed finansowaniem leczenia wad zdiagnozowanych przed polisą. |
| Śmierć naturalna ubezpieczonego | Od 3 do 6 miesięcy | Standardowy okres weryfikacyjny ogólnego stanu zdrowia. |
| Śmierć w wyniku samobójstwa | 24 miesiące | Ustawowy okres wynikający z Kodeksu cywilnego (art. 833 k.c.). |
W przypadku ubezpieczeń zdrowotnych karencja często występuje również przy pakietach specjalistycznych badań obrazowych (np. rezonans magnetyczny, tomografia komputerowa). Wynosi zazwyczaj od 30 do 60 dni.
Okresy karencji w Ogólnych Warunkach Ubezpieczenia
Szczegółowe informacje o tym, jak wygląda okres karencji w ubezpieczeniu, precyzuje najważniejszy dla klienta dokument – Ogólne Warunki Ubezpieczenia (OWU). W dokumencie OWU każde towarzystwo ubezpieczeniowe zamieszcza precyzyjne definicje, wykaz ryzyk oraz czas trwania ograniczeń.
Poniższa tabela przedstawia przykładowe konstrukcje zapisów, z którymi spotykają się ubezpieczeni w popularnych polisach na życie:
| Towarzystwo ubezpieczeniowe i produkt | Zakres ochrony | Zapis z Ogólnych Warunków Ubezpieczenia (OWU) |
| PZU Życie SA (Polisa indywidualnie kontynuowana) | Śmierć naturalna, osierocenie dziecka, urodzenie martwego dziecka | PZU Życie SA nie ponosi odpowiedzialności w okresie karencji: 6 miesięcy w przypadku śmierci naturalnej ubezpieczonego lub członka rodziny; 9 miesięcy z tytułu urodzenia dziecka. |
| Allianz Polska (Allianz Bezpieczne Życie) | Zgon w następstwie zawału serca lub udaru mózgu | Towarzystwo stosuje karencję: brak wypłaty świadczenia za śmierć w następstwie zawału serca lub udaru, jeśli do zdarzenia dojdzie w okresie 6 miesięcy od początku ochrony. |
| Allianz Polska (Poważne Zachorowanie) | Diagnoza jednostki chorobowej | Nie wypłacimy świadczenia w przypadku zdiagnozowania u ubezpieczonego choroby w okresie 3 miesięcy od daty rozpoczęcia ochrony, chyba że choroba lub zabieg są bezpośrednim następstwem nieszczęśliwego wypadku. |
| Nationale-Nederlanden (Grupowe ubezpieczenie na życie) | Zgon ubezpieczonego | W okresie karencji ubezpieczyciel ponosi odpowiedzialność wyłącznie z tytułu śmierci spowodowanej nieszczęśliwym wypadkiem (o ile zgon nastąpi w ciągu 180 dni od wypadku). |
| Polisa ochronno-inwestycyjna z UFK | Ryzyko onkologiczne i schorzenia przewlekłe | Brak odpowiedzialności z tytułu wystąpienia poważnego zachorowania, jeżeli choroba była leczona bądź zdiagnozowana przed dniem początku odpowiedzialności lub w okresie pierwszych 6 miesięcy. |
Kiedy karencja w ubezpieczeniu NIE obowiązuje?
Powszechne przekonanie, że karencja w ubezpieczeniu blokuje wszelkie wypłaty bezpośrednio po zawarciu umowy ubezpieczenia, jest błędne. Istnieją sytuacje, w których ubezpieczony zyskuje pełną ochronę od pierwszych minut:
- Zdarzenia powstałe w wyniku nieszczęśliwego wypadku: Jeśli ubezpieczony ulegnie wypadkowi komunikacyjnemu, dozna złamania kończyny na nartach lub nastąpi zgon w następstwie nieszczęśliwego wypadku, odpowiedzialność ubezpieczyciela obowiązuje bez okresu wyczekiwania.
- Polisa w formule ubezpieczenia grupowego: W zakładach pracy pracodawcy negocjują korzystniejsze warunki. W ubezpieczeniach grupowych karencje bywają skracane lub całkowicie znoszone. Przykładowo w odniesieniu do urodzenia dziecka czy leczenia szpitalnego. Warunek? Przystąpienie do grupy następuje w wyznaczonym oknie czasowym.
- Płynne przejście do innego ubezpieczyciela: Zmieniając ubezpieczenie na życie na ofertę konkurencyjnej firmy, można uzyskać przepisanie ciągłości stażu. Nowe towarzystwo może odstąpić od karencji, jeżeli zakres ochrony nie uległ podwyższeniu. Ważne jest jednak, by poprzednia umowa była opłacana przez wymagany minimalny okres.
Uważaj na pułapkę podwójnej karencji
Przechodzisz do innego towarzystwa ubezpieczeniowego w poszukiwaniu wyższej sumy ubezpieczenia lub niższej składki? Pamiętaj, że wiąże się to z ryzykiem ponownego naliczenia karencji od zera. Można tego uniknąć dzięki tzw. zaliczeniu stażu ubezpieczeniowego:
- Ciągłość ochrony (tzw. bezszkodowe przejście): W przypadku ubezpieczenia grupowego, które zmieniasz w zakładzie pracy lub przejścia z grupówki na indywidualną kontynuację, nowe towarzystwo może całkowicie znieść karencję na ryzyka, które miałeś w poprzedniej umowie.
- Warunek 30 dni: Aby ubezpieczyciel uznał dotychczasowy staż, przerwa między wygaśnięciem starej polisy a zawarciem nowej nie może zazwyczaj przekroczyć 30 dni kalendarzowych.
- Zasada nadrzędności limitów: Karencja jest znoszona wyłącznie do wysokości sumy ubezpieczenia z poprzedniej umowy. Jeśli w starej polisie zgon naturalny opiewał na 50 000 zł, a w nowej na 150 000 zł, to nadwyżka (100 000 zł) będzie objęta standardowym okresem karencji.
Oprócz karencji
Nawet jeśli okres karencji ubezpieczenia bezpowrotnie minął, zakład ubezpieczeń może odmówić wypłaty świadczenia z innego powodu. W warunkach ubezpieczenia równie istotną rolę pełnią wyłączenia odpowiedzialności. Jest to katalog sytuacji, w których wsparcie finansowe nie przysługuje przez cały czas trwania umowy ubezpieczenia.
Do powszechnie stosowanych wyłączeń w ubezpieczeniu na życie należą:
- Prowadzenie pojazdu w stanie nietrzeźwości lub pod wpływem środków odurzających,
- Śmierć lub inwalidztwo poniesione podczas popełniania przestępstwa z winy umyślnej,
- Udział w działaniach wojennych, zamieszkach, terroryzmie lub nielegalnych demonstracjach,
- Zatajenie faktycznego stanu zdrowia w ankiecie medycznej przy zawieraniu umowy ubezpieczenia,
- Uprawianie ryzykownych sportów ekstremalnych bez wykupienia odpowiedniej klauzuli dodatkowej.
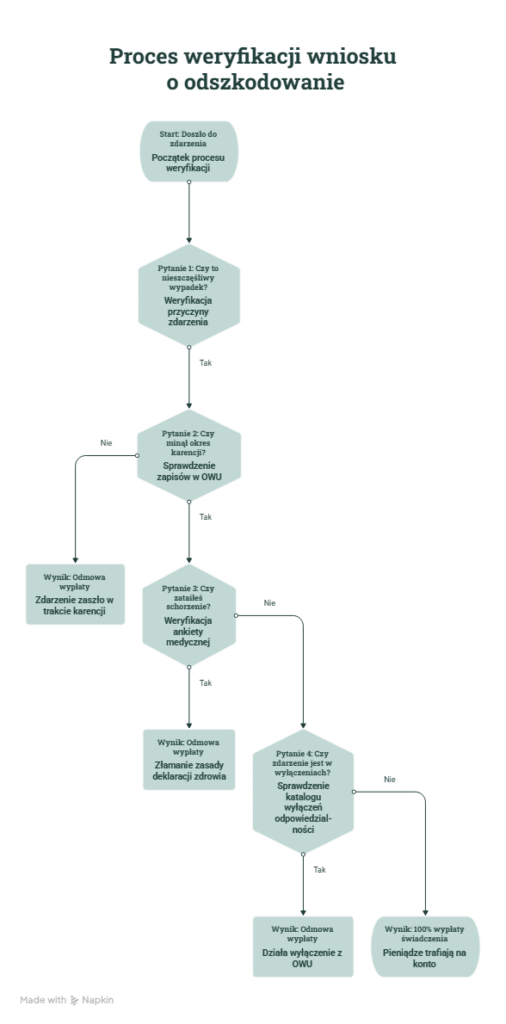
Karencja a pre-existing conditions. Czym różnią się te pojęcia?
Klienci nagminnie mylą okres karencji z klauzulą stanów istniejących przed zawarciem umowy (tzw. pre-existing conditions). Różnica decyduje o wypłacie setek tysięcy złotych:
- Karencja (ograniczenie czasowe): Dotyczy nowych, niespodziewanych chorób zdiagnozowanych krótko po podpisaniu polisy (np. zawał po 2 miesiącach od zawarcia umowy z 3-miesięczną karencją). Po upływie tego okresu ochrona działa w 100%.
- Pre-existing condition (wyłączenie trwałe): Dotyczy schorzeń, objawów lub dolegliwości, które istniały bądź były diagnozowane przed dniem zawarcia umowy.
Nawet jeśli od zakupu polisy minęło 5 lat (a więc karencja dawno wygasła), towarzystwo odmówi wypłaty świadczenia za leczenie lub powikłania choroby, którą zataiłeś w ankiecie medycznej przy podpisywaniu wniosku. Karencja chroni ubezpieczyciela przed „świeżymi” zdarzeniami, a ankieta medyczna – przed ukrytą przeszłością chorobową.
Czy da się kupić ubezpieczenie bez karencji?
Klienci poszukujący polisy często pytają o brak karencji. Chociaż na rynku ubezpieczeń indywidualnych pełne zniesienie karencji jest rzadkością, istnieją trzy warianty, w których można skrócić ten czas do zera:
- Wypełnienie szczegółowej ankiety medycznej i przejście badań lekarskich: Jeśli zakład ubezpieczeń dokładnie zbada stan zdrowia klienta na własny koszt i nie stwierdzi ukrytych schorzeń, może wyrazić zgodę na rezygnację z karencji na wybrane ryzyka medyczne.
- Akceptacja wyższej składki: Niektóre towarzystwa ubezpieczeniowe oferują warianty VIP lub pakiety z natychmiastową ochroną. Jednak wiąże się to ze znacznie wyższym kosztem comiesięcznej składki lub niższą sumą ubezpieczenia.
- Przystąpienie do ubezpieczenia grupowego w ramach otwartej grupy: Wiele podmiotów oferuje tzw. otwarte polisy grupowe dla osób prywatnych, zachowujące preferencyjne warunki grupowe (w tym brak karencji na wybrane ryzyka szpitalne).
Najczęściej zadawane pytania
W większości indywidualnych polis na życie okres karencji wynosi od 30 dni do 6 miesięcy na zgon z przyczyn naturalnych oraz poważne zachorowania. W przypadku zgonu w następstwie nieszczęśliwego wypadku karencja wynosi 0 dni (ochrona działa od momentu zawarcia i opłacenia polisy). Przy samobójstwie okres ten wynosi 2 lata.
Tak. Obowiązek zapłaty składki powstaje w dniu podpisania umowy lub w dacie wskazanej na polisie jako początek okresu ubezpieczenia. Opłacanie składek gwarantuje utrzymanie ciągłości polisy, dzięki czemu ochrona w pełnym wymiarze uaktywni się automatycznie po wygaśnięciu okresu karencji.
Jeśli zgłoszenie szkody nastąpi w okresie karencji (np. zdiagnozowano nowotwór w 2. miesiącu trwania polisy z 6-miesięczną karencją), ubezpieczyciel odmówi wypłaty świadczenia z tytułu tego konkretnego zdarzenia. Jeśli umowa nie zostanie zerwana, polisa trwa dalej, a pozostałe ryzyka objęte zostaną ochroną po upływie właściwych terminów.
Standardowy okres karencji z tytułu urodzenia dziecka wynosi od 8 do 12 miesięcy. Przy czym u większości ubezpieczycieli w Polsce jest to dokładnie 9 lub 10 miesięcy. Oznacza to, że zakup ubezpieczenia w czasie ciąży nie pozwoli na uzyskanie świadczenia za to konkretne powiększenie rodziny.
Wszystkie terminy, wyłączenia i zasady naliczania karencji znajdują się w Ogólnych Warunkach Ubezpieczenia (OWU) danego produktu finansowego. Znajdziesz je w sekcji zatytułowanej „Początek i koniec odpowiedzialności”, „Karencje” lub w tabeli świadczeń dodatkowych dołączonej do polisy.

Komentarz eksperta
Zgłoszenie szkody w okresie karencji kończy się odmową wypłaty. Natomiast zatajenie historii leczenia w ankiecie medycznej może skutkować unieważnieniem umowy lub całkowitą odmową wypłaty świadczenia nawet kilkanaście lat po jej zawarciu.