


Oszczędzanie na emeryturę to konieczność wynikająca z konstrukcji naszego systemu emerytalnego. Na skutek okoliczności ekonomicznych zadanie to stało się ściśle indywidualne. Jak skutecznie długoterminowo odkładać pieniądze? Czy konto oszczędnościowe wystarczy? A może lepiej gromadzić oszczędności na Indywidualnym Koncie Zabezpieczenia Emerytalnego? Sprawdzamy!
W sprawie systemu emerytalnego możemy przedstawić dwie wiadomości: dobrą i złą. Dobra jest taka, że nic nie wskazuje na to, by ZUS miał kiedykolwiek upaść. Wcale nie jest tak, że jest on, jak można by sądzić, w stanie agonii. Zła jest taka, że to wcale nie oznacza, że wypłaci nam godną emeryturę. Jest więc się czego obawiać. Warto zatem samodzielnie rozpocząć oszczędzanie z myślą o emeryturze. I oczywiście dobrze jest wiedzieć, w jaki sposób to robić. W tym artykule postaramy się przybliżyć najskuteczniejsze sposoby oszczędzania na emeryturę.
Trzy filary systemu emerytalnego
Los drugiego filaru, czyli OFE, wciąż pozostaje nierozstrzygnięty. Jego likwidację kolejne rządy zapowiadały od 2016 roku. Mimo kilku projektów ustaw ta decyzja wciąż nie weszła w życie. Dziś w OFE zarejestrowanych jest kilkanaście milionów Polaków, a Fundusze wygenerowały ponad 300 mld zł. Rząd wciąż nie podaje konkretnego terminu rozstrzygnięcia tej sprawy (aktualne dane o wartości aktywów OFE publikuje regularnie ZUS oraz UKNF). Niezależnie od tego, co ostatecznie stanie się z OFE, docelowo i tak działa mechanizm tzw. suwaka, który stopniowo przenosi środki z OFE na subkonto w ZUS w miarę zbliżania się do wieku emerytalnego.
Tak czy inaczej, w systemie pozostaje nam jeszcze filar pierwotnie określony mianem trzeciego. Wydaje się, że jego istnienie niespecjalnie przebiło się do świadomości wszystkich zainteresowanych. Po części jest to zrozumiałe. W momencie wdrażania reformy próbowano go zbudować w sposób zbliżony do rozwiązań spotykanych w państwach zachodnich. Nie ogłaszano, że każdy musi zacząć budować sobie mały własny fundusz emerytalny, tylko zmodyfikowano PPE. Pracownicze Plany Emerytalne wedle ustawy z 1997 roku miały być zasilane przez samych pracowników, zainteresowanie nimi było jednak nikłe.
Los Otwartych Funduszy Emerytalnych wciąż nie jest rozstrzygnięty. Ich likwidacja jest zapowiadana od 2016 roku, ale kolejne rządy nie doprowadziły tego procesu do końca. Jeśli w przeszłości zdecydowałeś się pozostać w OFE, warto na bieżąco śledzić doniesienia w tej sprawie. Od tej ostatecznej decyzji może zależeć, co stanie się ze zgromadzonymi przez Ciebie środkami.
Trzy lata później odprowadzanie składek podstawowych na ubezpieczenia społeczne złożono więc na karb pracodawcy. Problem jest jednak taki, że trzeba go mieć. I że jemu również musi leżeć na sercu dobro emerytury swoich pracowników. W kolejnych latach w systemie pojawiły się IKE i IKZE. To indywidualne oszczędzanie na emeryturę miało być podstawowym sposobem budowania III filaru. Ulgi podatkowe miały motywować do systematycznego odkładania pieniędzy na jesień życia.
Limity wpłat na IKE i IKZE w 2026 roku
Limity wpłat na te konta, pozwalające korzystać z ulgi podatkowej, zmieniają się co roku i są ogłaszane przez Ministerstwo Rodziny, Pracy i Polityki Społecznej w formie obwieszczenia publikowanego w Monitorze Polskim. W 2026 roku wynoszą one:
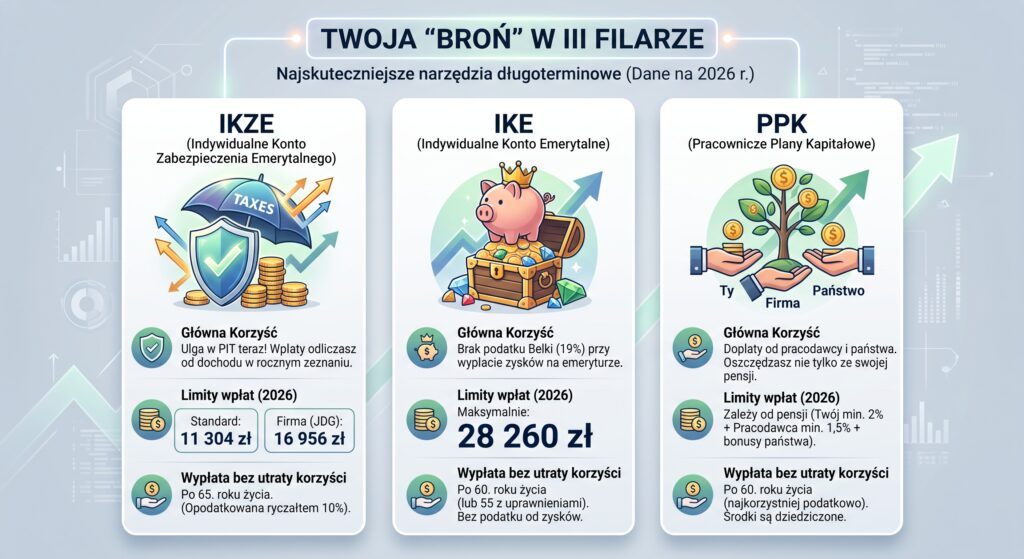
- IKE – 28 260 zł, niezależnie od formy zatrudnienia czy prowadzenia działalności.
- IKZE – 11 304 zł dla osób zatrudnionych na etacie, zleceniu lub w inny sposób niezwiązany z prowadzeniem działalności gospodarczej.
- IKZE dla przedsiębiorców – 16 956 zł dla osób prowadzących pozarolniczą działalność gospodarczą.
Dla porównania, w 2025 roku limity te wynosiły odpowiednio 26 019 zł na IKE oraz 10 407,60 zł i 15 611,40 zł na IKZE. Rok do roku wzrosły więc o 8,6%. Limity rosną co roku wraz z prognozowanym przeciętnym wynagrodzeniem w gospodarce, dlatego zanim zaplanujesz wpłatę na dany rok, warto sprawdzić aktualne obwieszczenie, żeby nie przekroczyć progu i nie stracić prawa do ulgi podatkowej.
Mini-Ranking sposobów oszczędzania na emeryturę
Zawsze aktualne produkty:
- Polisa na życie i dożycie z gwarantowaną wypłatą środków dostępna w Towarzystwach Ubezpieczeń PZU, Warta, Nationale Nederlanden, Pru (ranking polis z gwarancją wypłaty).
- Prowadzone w zaufanych instytucjach IKZE (indywidualne konto zabezpieczenia emerytalnego): Ranking IKZE.
Produkty sezonowe:
- Konto oszczędnościowe w walutach obcych (EUR, USD), np. Freedom24.com – oprocentowanie zmienia się wraz ze stopami rynkowymi, więc aktualną wysokość warto sprawdzić bezpośrednio na stronie przed założeniem konta.
- Konto oszczędnościowe Raiffeisen Digital Bank – formuła online pozwala na atrakcyjniejsze oprocentowanie dla klientów. Oszczędzanie w złotówkach (PLN).
- Konto oszczędnościowe Millennium Profit – konto prowadzone w polskich złotych (PLN), z oprocentowaniem promocyjnym zmieniającym się w zależności od bieżącej oferty banku.
Czym jest inflacja?
Inflacja ma dwa główne źródła.
- Pierwsze to rosnący popyt – gdy konsumenci mają więcej pieniędzy do wydania, a podaż towarów i usług nie rośnie równie szybko, ceny idą w górę.
- Drugie to ograniczona podaż – gdy produkcja czy dostępność dóbr nie nadąża za potrzebami rynku, co również windowe ceny.
Zjawisko to towarzyszy gospodarkom od zawsze i w umiarkowanej skali jest normalne.
Poziom inflacji ma znaczenie praktyczne. Inflacja na poziomie 3-4 procent rocznie uznawana jest za bezpieczną i typową dla stabilnie rozwijającej się gospodarki. Natomiast bliska zeru sygnalizuje stagnację gospodarczą. Inflacja przekraczająca 10 procent rocznie zwykle wiąże się z poważniejszymi problemami gospodarczymi i realnie obniża siłę nabywczą oszczędności.
Inflacja a emerytura
Dlaczego to ma znaczenie dla oszczędzania na emeryturę? Pieniądze trzymane bez oprocentowania (np. na nieoprocentowanym koncie albo w przysłowiowej „w skarpecie”) tracą na wartości w tempie zbliżonym do stopy inflacji. Jeśli inflacja wynosi 4 procent rocznie, a Twoje oszczędności nie przynoszą żadnego zysku. Po 20 latach ich realna siła nabywcza spada o kilkadziesiąt procent. Dlatego kluczowe jest, by oszczędności emerytalne były lokowane w instrumentach, których stopa zwrotu przynajmniej równoważy inflację. W przeciwnym razie odkładanie pieniędzy „do skarpety” oznacza w praktyce ich powolną utratę.
Im dłuższy horyzont czasowy do emerytury, tym większe znaczenie ma to zabezpieczenie przed inflacją. Nawet niewielka różnica w oprocentowaniu, utrzymana przez kilkanaście czy kilkadziesiąt lat, przekłada się na realną różnicę w wysokości zgromadzonego kapitału.
Czas pracuje na Twoją korzyść
Oszczędzanie na emeryturę to jedna z niewielu dziedzin finansów, w których czas jest ważniejszy niż wysokość wpłaty. Mechanizm procentu składanego sprawia, że zyski z wcześniejszych lat same zaczynają pracować i generować kolejne zyski. Im dłuższy horyzont czasowy, tym mocniej ten efekt się kumuluje. Dlatego jeśli zaczniesz odkładać niewielkie kwoty w wieku 25-30 lat, możesz w długim czasie zgromadzić więcej niż ktoś, kto zacznie później. Nawet jeśli będzie wpłacać wyższe sumy przez krótszy czas.
Problem w tym, że emerytura wydaje się odległa, a bieżące potrzeby zawsze pilniejsze. To naturalne, ale kosztowne podejście. Odkładanie decyzji o rok czy dwa nie wydaje się dużą stratą. Jednak w perspektywie kilkudziesięciu lat oszczędzania każdy rok zwłoki to rok, w którym kapitał nie pracuje. Przepadają także zwroty z limitów wpłat na IKE i IKZE. Nie da się ich „nadrobić” w kolejnym roku, bo niewykorzystana ulga po prostu przepada.
Nie chodzi więc o to, by od razu wpłacać maksymalne kwoty. Chodzi o to, by zacząć jak najwcześniej i zasilać konto emerytalne nawet skromną, ale systematyczną wpłatą. Najlepiej traktować oszczędzanie na emeryturę jako stały punkt w budżecie, a nie coś, do czego zamierza się wrócić, „gdy będzie więcej pieniędzy”. (Spoiler: rzadko jest ich „więcej”, ponieważ wraz z wysokimi zarobkami rosną też wydatki). Regularność i czas robią w tym przypadku więcej niż wysokość pojedynczej wpłaty.
Jak oszczędzać na emeryturę?
Można prawie wszystko, pomysłów na inwestowanie pieniędzy jest wiele. Nawet pozornie rentowne pomysły mogą wiązać się w najlepszym razie z dużymi emocjami, bo np. ceny złota bywają zmienne. Jeśli jakiś obszar inwestowania naprawdę nie jest Ci obcy i Twoje przeświadczenie o jego rentowności ma solidne podstawy ma przeświadczenie, próbuj.
Dla osób, które tej wiedzy nie mają, podstawowymi i zarazem bezpiecznymi narzędziami będą jednak te kapitałowe. Cel emerytalny jest na tyle istotny, że ustawodawca przewidział nawet zwolnienie z podatku od zysków kapitałowych. Oczywiście ograniczone do dwóch instrumentów: rachunków IKE i IKZE. Stanowią one opakowanie dla różnych metod inwestowania. Warto jednak na chłodno przeliczyć, czy sięgnięcie po ulgę podatkową opłacalne.
Limity wpłat na IKE i IKZE zmieniają się co roku – są ustalane na podstawie prognozowanego przeciętnego wynagrodzenia i ogłaszane przez Ministerstwo Rodziny, Pracy i Polityki Społecznej w Monitorze Polskim. Zanim zaplanujesz wpłatę, sprawdź aktualną wysokość limitu na dany rok. W ten sposób nie przekroczysz progu i nie stracisz prawa do ulgi podatkowej.
Podatek Belki nie dotyczy także produktów ubezpieczeniowych, które przy okazji mogą zapewnić długoletnią ochronę. W przypadku śmierci ubezpieczonego, zagwarantują najbliższym dodatkowe świadczenie. Oczywiście przy niskiej stopie zwrotu mogą pojawić się obawy o to, na ile owocne będzie takie oszczędzanie na emeryturę. Cóż może znaczyć np. 2 procent zysku? Sprawdźmy.
Odkładasz przez 20 lat 200 zł miesięcznie. Wpłacisz więc w sumie 48 tys. zł. Na koniec oszczędzania na rachunku zostanie ponad 59 tys. Jeśli nawet nie uciekniesz w ten sposób przed inflacją, to zdecydowanie mniej na niej stracisz. Dla porównania, gdyby udało się uzyskać wyższą, ale wciąż realistyczną roczną stopę zwrotu – załóżmy 5 procent – te same 200 zł miesięcznie odkładane przez 20 lat urosłoby do niemal 82 tys. zł, czyli o ponad 34 tys. zł więcej niż suma wpłat.
To pokazuje, jak duże znaczenie w oszczędzaniu długoterminowym ma nie tylko systematyczność, ale i wybór instrumentu o odpowiednio wyższej, choć wciąż bezpiecznej stopie zwrotu. Na pewno nie warto?
Od czego zacząć?
Jeśli temat emerytury pojawia się w Twoich myślach dopiero teraz, dobra wiadomość jest taka, że nie musisz od razu podejmować idealnej decyzji. Najważniejszy jest pierwszy krok – uruchomienie mechanizmu regularnego odkładania, choćby niewielkiej kwoty, zanim zajmiesz się optymalizacją.
Zanim jednak otworzysz konto IKE czy IKZE, warto sprawdzić, czy masz już zabezpieczoną bieżącą płynność finansową – czyli poduszkę na nieprzewidziane wydatki, niezależną od oszczędności emerytalnych. Środki na IKE i IKZE są bowiem trudno dostępne bez utraty korzyści podatkowych, więc nie powinny pełnić funkcji funduszu awaryjnego.
Kolejny krok to wybór formy oszczędzania dopasowanej do Twojej sytuacji zawodowej i podatkowej. Osoby zatrudnione na etacie mogą skorzystać z ulgi podatkowej w IKZE już w rocznym rozliczeniu PIT, co daje odczuwalną korzyść „tu i teraz”. Prowadzący działalność gospodarczą mają wyższy limit wpłat na IKZE, co pozwala odłożyć więcej przy tej samej uldze procentowej. Z kolei IKE sprawdzi się dla tych, którzy wolą korzyść w postaci zwolnienia z podatku od zysków kapitałowych przy wypłacie, a nie ulgę na bieżąco.
Nie musisz też wybierać tylko jednego rozwiązania – IKE i IKZE można łączyć, dywersyfikując zarówno formę oszczędzania, jak i moment, w którym korzystasz z ulg podatkowych. Ważniejsze niż perfekcyjny wybór instrumentu na starcie jest wyrobienie nawyku regularnego odkładania. To właśnie ten nawyk, utrzymany przez lata, ma większe znaczenie dla ostatecznego wyniku niż jednorazowa, optymalna decyzja podjęta dziś.
Najczęściej zadawane pytania
Indywidualne Konto Emerytalne, czyli IKE, to możliwość gromadzenia środków na prywatną emeryturę. Wypłaty z konta można dokonać po osiągnięciu 60 roku życia (lub 55 w przypadku wcześniejszego nabycia uprawnień emerytalnych). Osoby, które wpłacą oszczędności na IKE w minimum pięciu dowolnych latach kalendarzowych, są zwolnione z podatku od dochodów kapitałowych. Z IKE możesz zacząć oszczędzać w ramach ubezpieczenia, konta oszczędnościowego, rachunku maklerskiego. IKE prowadzone jest również przez fundusz inwestycyjny. W 2026 r. maksymalna kwota wpłat na IKE wynosi 28 260 zł.
IKZE, czyli Indywidualne Konto Zabezpieczenia Emerytalnego, to rozwiązanie wprowadzone w ramach III filaru systemu emerytalnego, dostępne dla wszystkich. Umowę o IKZE można zawrzeć z zakładem ubezpieczeń (ubezpieczenie na życie z UFK), funduszem inwestycyjnym, instytucją prowadzącą działalność maklerską (rachunek maklerski), bankiem, a także z dobrowolnym funduszem emerytalnym (IKZE DFE), prowadzonym przez PTE. Podobnie jak w przypadku IKE, w IKZE również obowiązuje limit wpłat. W 2026 r. wynosi on 11 304 zł. Osoby prowadzące pozarolniczą działalność gospodarczą mogą skorzystać z wyższego limitu — 16 956 zł. Pieniądze z IKZE można wypłacić po 65 roku życia.
Na IKZE oszczędzanie pieniędzy jest możliwe w różnych formach: konta oszczędnościowego, funduszy inwestycyjnych, rachunku maklerskiego oraz polis inwestycyjnych. Nie ma jednoznacznej odpowiedzi na pytanie, gdzie najlepiej oszczędzać — to kwestia bardzo indywidualna, która zależy przede wszystkim od naszej wiedzy finansowej. Zaletą jest fakt, że IKZE możemy w każdej chwili przenieść z jednej instytucji do drugiej. Oznacza to, że wraz z pogłębianiem wiedzy na temat oszczędzania i inwestowania możemy dostosowywać IKZE do siebie.
Pracownicze Plany Kapitałowe, czyli PPK, to rozwiązanie wprowadzone w 2019 r. w ramach III filaru, które pozwala pracownikom systematycznie oszczędzać na emeryturę. Składka wynosi minimum 2 procent wynagrodzenia brutto (tyle wpłaca pracownik). Dodatkowo pracodawca dokłada kolejne 1,5 procent. Ten rodzaj oszczędzania na emeryturę zakłada również jednorazową wpłatę powitalną w wysokości 250 zł oraz coroczną dopłatę od państwa w wysokości 240 zł, pod warunkiem spełnienia progu minimalnych wpłat w danym roku. Środki zgromadzone w ramach PPK są dziedziczone. Wypłata pieniędzy po 60 roku życia daje dodatkowe korzyści podatkowe.
Odkładanie pieniędzy jest możliwe w ramach różnych instrumentów finansowych. Tylko od nas samych zależy, jaki poziom ryzyka inwestycyjnego jesteśmy w stanie zaakceptować. Swoją emeryturę — a raczej jej finansowanie — warto zaplanować na długo przed osiągnięciem wieku emerytalnego. Dzięki temu łatwiej osiągnąć zamierzone cele inwestycyjne.

Komentarz eksperta
Zanim zaczniesz odkładać nadwyżki na emeryturę w IKE czy IKZE, zbuduj sobie poduszkę finansową na bieżące potrzeby. Środki na tych kontach są wypłacane dopiero po osiągnięciu określonego wieku, a wcześniejszy zwrot wiąże się z utratą ulg podatkowych. Oszczędzanie długoterminowe ma sens dopiero wtedy, gdy masz już zabezpieczoną płynność na wypadek nieprzewidzianych wydatków. Warto też pamiętać, że limity wpłat rosną co roku, dlatego strategię warto weryfikować corocznie, a nie ustawiać raz i o niej zapomnieć – to, co było optymalną kwotą wpłaty dwa lata temu, dziś może nie wykorzystywać w pełni dostępnej ulgi podatkowej.